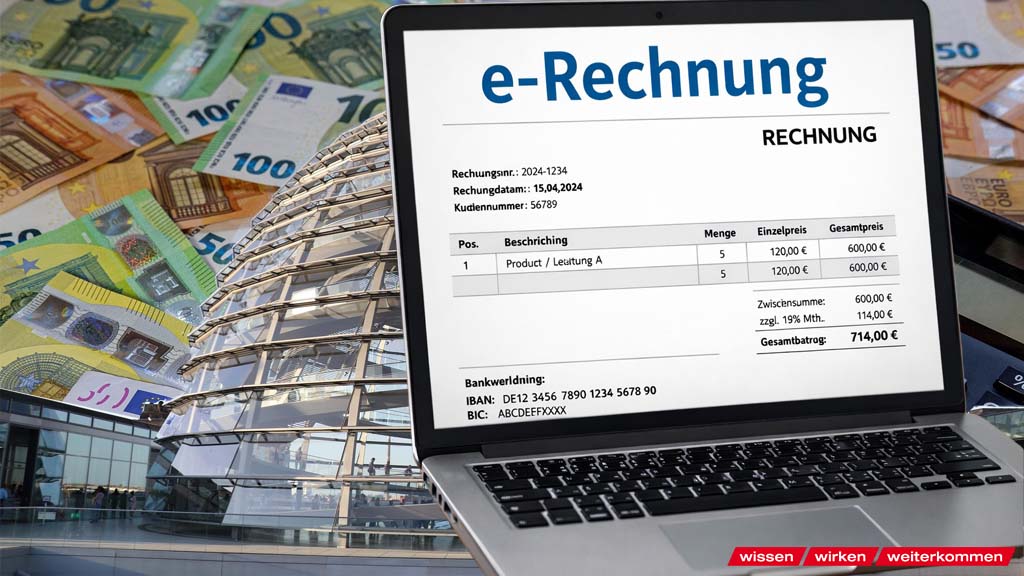
eRechnung – Was ab 2027 gilt!
Ab dem 1. Januar 2027 müssen Unternehmen mit einem Vorjahresgesamtumsatz von mehr als 800.000 Euro elektronische Rechnungen ausstellen. Auch größere

Ab dem 1. Januar 2027 müssen Unternehmen mit einem Vorjahresgesamtumsatz von mehr als 800.000 Euro elektronische Rechnungen ausstellen. Auch größere Metallbaubetriebe sind damit gefordert, ihre Rechnungsprozesse rechtzeitig auf die neuen gesetzlichen Anforderungen auszurichten.
Bereits seit dem 1. Januar 2025 sind alle Unternehmen verpflichtet, E-Rechnungen empfangen zu können. Ab 2027 folgt nun für Unternehmen oberhalb der Umsatzgrenze die Pflicht zur Ausstellung von E-Rechnungen bei entsprechenden inländischen B2B-Umsätzen. Für kleinere Betriebe gilt noch eine Übergangsfrist bis Ende 2027.
Umsetzung in der Praxis weiterhin schwierig
Dass die Einführung der E-Rechnung viele Handwerksbetriebe vor Herausforderungen stellt, zeigt eine Umfrage des Zentralverbands des Deutschen Handwerks (ZDH) von Anfang 2026. Demnach ist die E-Rechnung in den Betrieben noch längst nicht so weit verbreitet, wie von der Politik angenommen. Sowohl beim Empfang als auch bei der Ausstellung elektronischer Rechnungen bestehen weiterhin Schwierigkeiten. Häufig ist ein hoher Abstimmungsaufwand zwischen Rechnungssteller und Empfänger erforderlich. Viele Betriebe empfinden die E-Rechnung daher bislang eher als zusätzliche bürokratische Belastung denn als Erleichterung. Der ZDH fordert deshalb weitere Maßnahmen der Finanzverwaltung, um die E-Rechnung praxistauglicher zu gestalten.
Ergebnisse der ZDH-Umfrage zur E-Rechnung
Was Metallbaubetriebe jetzt tun sollten
Um rechtzeitig vorbereitet zu sein, empfiehlt es sich, die betrieblichen Abläufe zu überprüfen:
• Rechnungssoftware prüfen: Können E-Rechnungen im vorgeschriebenen Format erstellt, empfangen und verarbeitet werden?
• Empfang und Archivierung sicherstellen: Eingehende E-Rechnungen müssen ordnungsgemäß verarbeitet und aufbewahrt werden können. Ein gesondertes E-Mail-Postfach kann dabei hilfreich sein.
• Rechnungsversand abstimmen: Klären, wie elektronische Rechnungen künftig an Geschäftskunden übermittelt werden.
• Mitarbeitende informieren: Alle mit der Rechnungsstellung und Buchhaltung befassten Beschäftigten sollten die neuen Anforderungen kennen.
Notwendige Anpassungen sollten frühzeitig mit dem Steuerbüro und gegebenenfalls dem IT-Dienstleister abgestimmt werden. Unterstützung bieten auch die Beratungsstellen der Handwerkskammern und die Fachverbände.
Weitere Informationen
Das Bundesfinanzministerium erläutert die umsatzsteuerrechtlichen und praktischen Anforderungen an die E-Rechnung in seinen BMF-Schreiben sowie in einer FAQ-Liste:
FAQ des Bundesfinanzministeriums zur E-Rechnung
Autorin

Friederike Tanzeglock
Rechtsanwältin (Syndikusanwältin)
beim Bundesverband Metall in Essen
friederike.tanzeglock@metallhandwerk.de
Ab dem 1. Januar 2027 müssen Unternehmen mit einem Vorjahresgesamtumsatz von mehr als 800.000 Euro elektronische Rechnungen ausstellen. Auch größere
Tim und Stephan sprechen in der neuen 4K-Ausgabe darüber, wann ein ERP-Wechsel im Metallhandwerk sinnvoll wird, welche Warnsignale Betriebe beachten sollten und wie sich der Nutzen der Investition prüfen lässt.
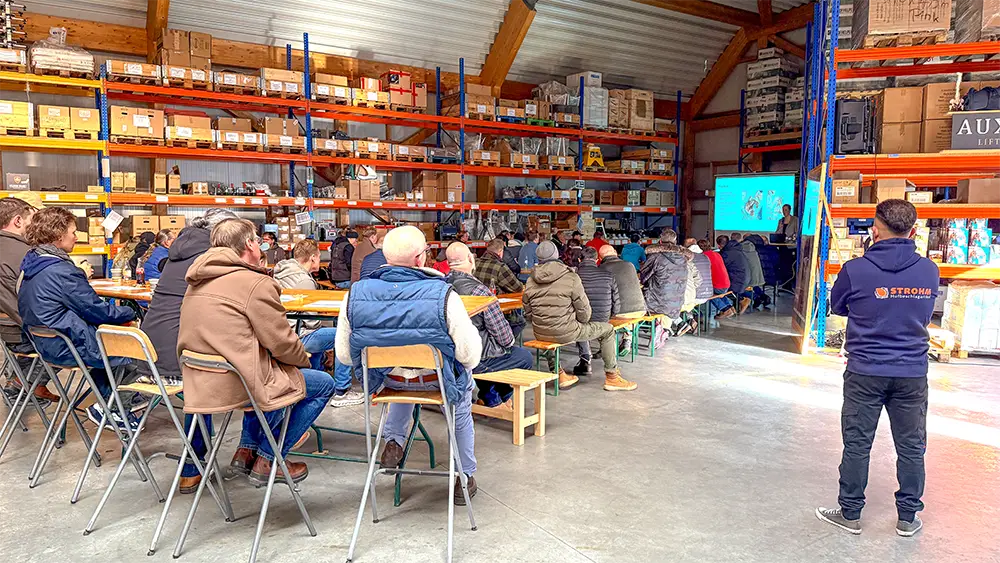
Über 70 Hufschmiedinnen und Hufschmiede sind am Samstag, 14. November 2026, der Einladung des Fachverbandes Metall NW zur Fachgruppentagung Hufbeschlag
Erfahrungen teilen, Ideen mitnehmen, gemeinsam besser werden: Unter diesem Motto fand die Mitgliederversammlung des Fachverbandes Metall NW statt. Im Mittelpunkt
44 junge Fachkräfte, acht Berufswettbewerbe und ein gemeinsamer Anspruch: zeigen, was das Metallhandwerk kann. Bei der Deutschen Meisterschaft 2026 in
Wie lassen sich Gefährdungsbeurteilungen und weitere Aufgaben des Arbeitsschutzes im Betriebsalltag organisieren? Darüber spricht Tim in der neuen Folge von